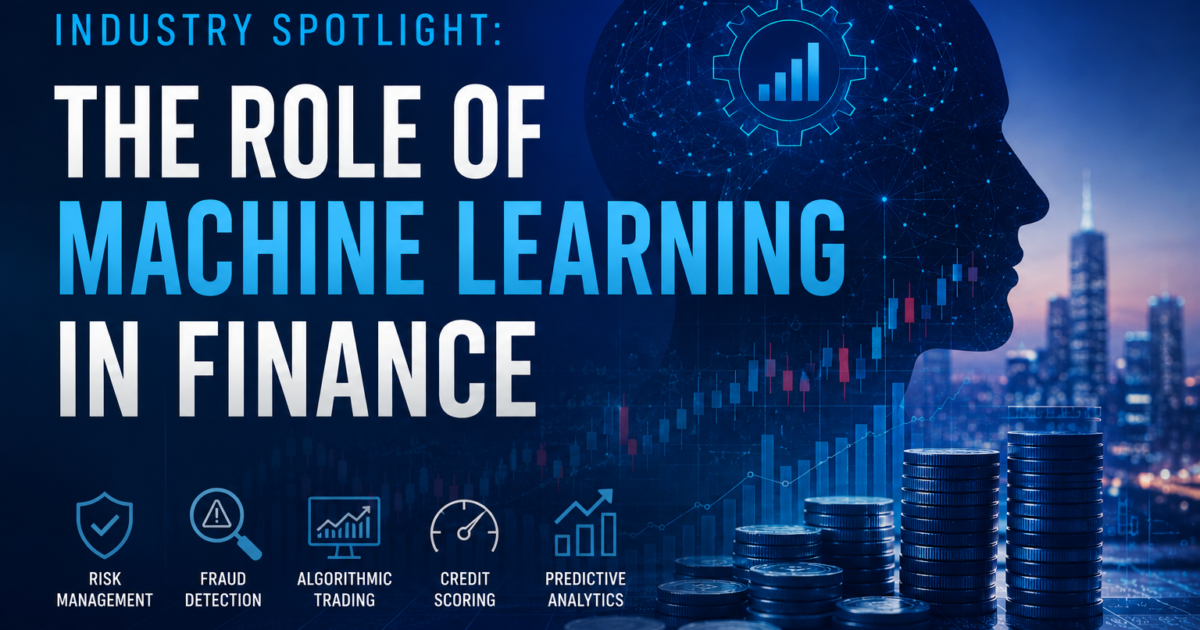
In den vergangenen Jahren hat sich die Finanzbranche tiefgreifend verändert. Künstliche Intelligenz (KI) und maschinelles Lernen (ML) gehören zu den wichtigsten Treibern. Diese Technologien verändern, wie Finanzinstitute arbeiten, wichtige Entscheidungen treffen und mit ihren Kunden kommunizieren. ML beeinflusst zahlreiche Bereiche der Finanzwirtschaft, von effizienteren Abläufen bis zu besseren Entscheidungsprozessen.
In diesem Beitrag betrachten wir die wachsende Rolle des maschinellen Lernens im Finanzsektor. Wir untersuchen praktische Anwendungen und Fallbeispiele und stellen einige der ML-Modelle vor, die diesen Wandel ermöglichen.
Dabei ist wichtig, dass ML zwar großes Potenzial besitzt, aber nicht überall gleich wirksam ist. Seine Wirkung hängt stark vom Kontext, der Anwendung und der Umsetzung ab. Wir beleuchten deshalb sowohl die Vorteile als auch die Herausforderungen beim Einsatz von ML in Finanzdienstleistungen.
Die Einführung von maschinellem Lernen in der Finanzwirtschaft
Maschinelles Lernen ist ein Teilgebiet der künstlichen Intelligenz und wird in der Finanzbranche zunehmend eingesetzt. Es kann große Datenmengen analysieren, komplexe Muster erkennen und datengestützte Vorhersagen erstellen. Mehrere Faktoren treiben die Verbreitung voran:
- • Mehr verfügbare Daten: Digitale Technologien erzeugen immer größere Mengen an Finanzdaten, aus denen ML-Algorithmen lernen können.
- • Fortschritte bei der Rechenleistung: Leistungsfähige Hardware und Cloud-Infrastruktur machen den großflächigen Betrieb komplexer ML-Modelle praktikabler und kostengünstiger.
- • Veränderungen der Regulierung: Nach der Finanzkrise von 2008 stieg der Bedarf an belastbaren, ausgefeilten Werkzeugen für das Risikomanagement. ML gilt als möglicher Ansatz, um diese Anforderungen zu erfüllen.
- • Wettbewerbsdruck: Finanzinstitute setzen ML zunehmend ein, um sich Vorteile zu verschaffen, etwa im algorithmischen Handel, beim personalisierten Kundenservice und bei neuen Produkten.
Im Folgenden zeigen Praxisbeispiele, wie ML in der Finanzwirtschaft eingesetzt wird. Sie veranschaulichen sein Potenzial. Zugleich entwickelt sich die Technologie weiter, und ihre langfristige Wirkung auf die Branche ist noch nicht vollständig absehbar.
Analyse und Verarbeitung von Dokumenten
Fallbeispiel: Contract-Intelligence-Plattform (COiN) von JPMorgan Chase
JPMorgan Chase entwickelte die Contract-Intelligence-Plattform (COiN) zur automatisierten Prüfung und Analyse juristischer Dokumente, insbesondere von Kreditverträgen. Diese Arbeit erforderte zuvor viel Handarbeit und beanspruchte schätzungsweise 360.000 Stunden pro Jahr.
Wichtige Ergebnisse:
- Weniger Zeit für die Dokumentenprüfung: COiN beschleunigte die Prüfung und verkürzte eine Arbeitszeit von Hunderttausenden Stunden auf wenige Sekunden.
- Höhere Genauigkeit: Die Plattform verbesserte die Genauigkeit bei der Auswertung von Kreditverträgen deutlich und verringerte dabei Fehler.
- Geringeres Betriebsrisiko: Durch die automatisierte Dokumentenprüfung senkte COiN das Risiko menschlicher Fehler und die damit verbundenen betrieblichen Risiken.
Eingesetzte Modelle:
- Verarbeitung natürlicher Sprache (NLP): NLP-Modelle helfen der Plattform, unstrukturierte Texte in juristischen Dokumenten zu verstehen und wichtige Informationen daraus zu gewinnen.
- Erkennung benannter Entitäten (NER) und Wortartbestimmung: Diese Verfahren erkennen und extrahieren etwa Namen von Kreditnehmern, Daten und Kreditbeträge aus komplexer Rechtssprache.
- Algorithmen des maschinellen Lernens: Die Algorithmen werden mit großen Mengen annotierter Beispiele trainiert, damit COiN juristische Begriffe und Dokumentstrukturen im Lauf der Zeit besser versteht.
Das Fallbeispiel zeigt, wie maschinelles Lernen komplexe Finanzprozesse effizienter und genauer machen kann. JPMorgan Chase spart durch Automatisierung Zeit und verringert Risiken der manuellen Dokumentenprüfung. KI kann damit einen wichtigen Beitrag zu besseren Finanzabläufen leisten.
Risikomanagement und Portfoliooptimierung
Fallbeispiel: Aladdin-Plattform von BlackRock
BlackRock, einer der weltweit größten Vermögensverwalter, entwickelte Aladdin (Asset, Liability, Debt, and Derivative Investment Network), um Anlageentscheidungen und das Risikomanagement zu verbessern.
Wichtige Ergebnisse:
- Erweiterte Risikobewertung: Aladdin liefert genaue Risikokennzahlen für unterschiedliche Anlageportfolios und ermöglicht dadurch ein gezielteres Risikomanagement.
- Handlungsrelevante Erkenntnisse für Portfoliomanager: Durch die Verarbeitung komplexer Finanzdaten liefert Aladdin Portfoliomanagern fundierte, datengestützte Erkenntnisse für strategische Entscheidungen.
- Globale Vermögensverwaltung in großem Maßstab: Die Plattform verwaltet Vermögenswerte im Billionen-Dollar-Bereich über verschiedene Märkte und Anlageklassen hinweg und unterstützt zahlreiche Anlagestrategien.
Wichtige Modelle und Verfahren:
- Regressionsanalyse: Dient dazu, die Entwicklung von Vermögenswerten vorherzusagen und zugehörige Risikofaktoren zu bewerten.
- Clustering-Algorithmen: Gruppieren Vermögenswerte und Marktbedingungen, um Muster und Zusammenhänge zu erkennen und Portfoliodiversifikation und Strategie zu verbessern.
- Zeitreihenprognosen: Ermöglichen Vorhersagen zu künftigen Markttrends und zur Wertentwicklung von Anlagen.
- Monte-Carlo-Simulationen: Modellieren das Verhalten eines Portfolios unter verschiedenen hypothetischen Marktszenarien und unterstützen Szenarioanalysen und Stresstests.
Aladdin zeigt, wie maschinelles Lernen und fortgeschrittene Analysen große Mengen an Finanzdaten verarbeiten, umfassende Risikobewertungen erstellen und Anlagestrategien in großem Maßstab optimieren können. Die Plattform trägt mit ausgefeilten Modellen zu einer stärker datengestützten Vermögensverwaltung bei.
Betrugserkennung und Sicherheit
Fallbeispiel: Betrugserkennungssystem von PayPal
PayPal verarbeitet täglich Millionen Transaktionen und setzt ein ML-basiertes Betrugserkennungssystem ein, um betrügerische Aktivitäten in Echtzeit zu erkennen und zu verhindern.
Wichtige Ergebnisse:
- Betrügerische Transaktionen werden sofort erkannt und blockiert
- Weniger unnötig abgelehnte Transaktionen (weniger falsch positive Ergebnisse) verbessern das Kundenerlebnis
- Die Modelle werden laufend an neue Betrugsmuster und Verfahren angepasst
Eingesetzte Modelle:
- Neuronale Deep-Learning-Netze: Verarbeiten hochdimensionale Daten und erfassen komplexe, nichtlineare Zusammenhänge zwischen Variablen
- Ensemble-Verfahren (Random Forests und Gradient Boosting): Kombinieren mehrere Modelle, um die Vorhersagegenauigkeit zu verbessern
- Algorithmen zur Anomalieerkennung: Erkennen ungewöhnliche Muster oder Ausreißer im Transaktionsverhalten
Das System von PayPal zeigt, wie mehrere fortgeschrittene ML-Verfahren kombiniert werden können, um ein belastbares und anpassungsfähiges Betrugserkennungssystem für Millionen Transaktionen in Echtzeit zu schaffen.
Algorithmischer Handel und Anlagemanagement
Fallbeispiel: Medallion Fund von Renaissance Technologies
Renaissance Technologies ist für seine Verschwiegenheit bekannt. Dem Unternehmen wird allgemein der Einsatz fortgeschrittener ML-Verfahren in seinem erfolgreichen Medallion Fund zugeschrieben. Trotz seiner undurchsichtigen Vorgehensweise gilt es als Maßstab für quantitativen Handel und als einer der erfolgreichsten Hedgefonds der Geschichte.
Wichtige Ergebnisse:
- Außergewöhnliche Renditen: Der Medallion Fund erzielte von 1988 bis 2018 vor Gebühren durchschnittlich 66 % Rendite pro Jahr und übertraf damit herkömmliche Marktindizes und andere Hedgefonds deutlich.
- Überdurchschnittliche Entwicklung: Der Fonds übertraf Marktindizes und andere Hedgefonds regelmäßig und zeigte damit einen besonderen Vorteil im Handel.
Wichtige Modelle und Verfahren:
- Hidden-Markov-Modelle (HMM): Diese Modelle werden vermutlich eingesetzt, um verborgene Zustände an Finanzmärkten zu erkennen und Preisbewegungen anhand nicht direkt beobachtbarer Marktbedingungen vorherzusagen.
- Neuronale Netze: Sie erkennen komplexe Muster und modellieren nichtlineare Beziehungen im Marktverhalten, die herkömmliche Modelle oft übersehen.
- Reinforcement Learning: Dieses Verfahren unterstützt vermutlich adaptive Handelsstrategien, die sich anhand von Marktrückmeldungen laufend verbessern und Entscheidungen in Echtzeit optimieren.
Der Erfolg des Medallion Fund veranschaulicht das Potenzial von ML in der Finanzwirtschaft, insbesondere bei der Erzielung von Alpha, also Renditen oberhalb des Marktdurchschnitts. Solche außergewöhnlichen Ergebnisse sind jedoch selten, und vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf künftige Erfolge. Die Entwicklung des Fonds beruht auf einer schwer nachzuahmenden Kombination aus ausgefeilten Algorithmen, datengestützten Erkenntnissen und Marktkenntnis.
Kundenservice und Personalisierung
Fallbeispiel: Virtuelle Assistentin Erica der Bank of America
Die Bank of America führte Erica als KI-gestützte virtuelle Finanzassistentin ein, um personalisierte Finanzinformationen bereitzustellen und das Kundenerlebnis durch intelligente, datengestützte Interaktionen zu verbessern.
Wichtige Ergebnisse:
- Schnelle Verbreitung: Seit dem Start 2018 haben mehr als 17 Millionen Nutzer mit Erica interagiert.
- Hohes Interaktionsvolumen: In den ersten beiden Jahren bearbeitete Erica mehr als 100 Millionen Kundenanfragen. Dies zeigt ihre Skalierbarkeit und Effizienz.
- Mehr Interaktion & Zufriedenheit: Erica verbesserte die Kundeninteraktion deutlich, indem sie Unterstützung auf Abruf bot und die allgemeine Zufriedenheit steigerte.
Wichtige Modelle und Verfahren:
- Verarbeitung natürlicher Sprache (NLP): Ermöglicht Erica, Kundenanfragen in natürlicher Gesprächssprache zu verstehen und zu beantworten.
- Sentimentanalyse: Bewertet den emotionalen Ton der Kundenkommunikation, damit Erica ihre Antworten an Stimmung und Dringlichkeit anpassen kann.
- Prädiktive Analysen: Nutzen individuelle Kundendaten, um vorausschauende, personalisierte Finanzhinweise zu geben, Bedürfnisse zu erkennen und Maßnahmen vorzuschlagen, bevor ausdrücklich danach gefragt wird.
Erica zeigt, wie ML den Kundenservice in der Finanzbranche verändern kann. Die Assistentin bietet personalisierte Unterstützung in Echtzeit, fördert die Kundeninteraktion und verbessert das Kundenerlebnis. Damit setzt sie einen Maßstab für KI-gestützte Finanzdienstleistungen.
Kreditbewertung und finanzielle Teilhabe
Fallbeispiel: ML-basierte Kreditbewertung von ZestFinance
ZestFinance verändert die Kreditbranche durch genauere Modelle zur Kreditbewertung und erleichtert insbesondere Menschen mit geringer oder fehlender Kredithistorie den Zugang zu Krediten.
Wichtige Ergebnisse:
- Besserer Zugang zu Krediten: ZestFinance ermöglicht Finanzinstituten, Kredite auch in bislang unterversorgten Märkten anzubieten und so die finanzielle Teilhabe zu erhöhen.
- Niedrigere Ausfallquoten: Eine verbesserte Risikobewertung hilft, Ausfallquoten zu senken und das Risiko von Kreditnehmern genauer vorherzusagen.
- Einhaltung gesetzlicher Vorgaben: Das Unternehmen bietet transparente und erklärbare Kreditmodelle, die Kreditvergaberegeln einhalten und Vertrauen sowie Rechtskonformität fördern.
Wichtige Modelle und Verfahren:
- Gradient Boosting Machines (GBMs): Analysieren strukturierte Daten und erfassen komplexe, nichtlineare Zusammenhänge zwischen Merkmalen von Kreditnehmern und ihrer Kreditwürdigkeit.
- Ensemble Learning: Durch die Kombination mehrerer schwächerer Modelle zu einem leistungsfähigeren Vorhersagesystem verbessert ZestFinance die Genauigkeit und Robustheit seiner Kreditbewertung.
- Feature Engineering und Merkmalsauswahl: Aus einer großen Zahl möglicher Variablen werden die aussagekräftigsten Merkmale ausgewählt, damit das Modell entscheidende Faktoren der Kreditwürdigkeit besser erkennt.
Der ML-Einsatz von ZestFinance unterstreicht das Ziel eines inklusiveren Finanzsystems. Bessere Modelle zur Kreditbewertung und Risikovorhersage können den Zugang zu Krediten erweitern und zugleich die Genauigkeit der Risikobewertung erhalten oder verbessern. Dies unterstützt unterversorgte Bevölkerungsgruppen und stärkt Stabilität und Fairness des Kreditmarktes.
Herausforderungen und Ausblick
Maschinelles Lernen hat der Finanzbranche bedeutende Vorteile gebracht, stellt sie aber auch vor Herausforderungen, die sorgfältig behandelt werden müssen:
- Datenschutz- und Sicherheitsbedenken: Die großen Mengen persönlicher und finanzieller Daten, die ML-Modelle nutzen, bergen erhebliche Datenschutz- und Sicherheitsrisiken.
- Einhaltung gesetzlicher Vorgaben: Für Finanzinstitute bleibt es eine laufende Herausforderung, KI- und ML-Anwendungen an sich wandelnde regulatorische Anforderungen anzupassen.
- Das Black-Box-Problem: Viele fortgeschrittene ML-Modelle sind schwer durchschaubar. Wenn sich Entscheidungen kaum erklären lassen, kann das Vertrauen darunter leiden.
- Algorithmische Verzerrungen: Unbeabsichtigte Verzerrungen in Daten oder Modellen können zu unfairen Ergebnissen führen, besonders bei Kreditbewertung, Kreditvergabe und Personalentscheidungen.
Trotz dieser Herausforderungen bleibt die Zukunft von ML in der Finanzwirtschaft vielversprechend. Mehrere Entwicklungen zeichnen sich ab:
- Fortgeschrittene KI-gestützte Finanzprodukte: Personalisierte und intelligente Finanzprodukte könnten zunehmend auf die Anforderungen von Privatpersonen und Unternehmen zugeschnitten werden.
- Fortschritte bei erklärbarer KI: Um das Black-Box-Problem anzugehen, dürften erklärbare KI-Modelle häufiger eingesetzt und Entscheidungsprozesse transparenter und verständlicher werden.
- Einbindung alternativer Daten: Finanzinstitute könnten zunehmend andere Datenquellen wie Aktivitäten in sozialen Medien, Transaktionsdaten und Standortinformationen nutzen, um ML-Modelle genauer und robuster zu machen.
- Verbesserte Verarbeitung natürlicher Sprache: Fortschritte bei NLP könnten den Kundenservice durch intuitivere und reaktionsschnellere KI-Interaktionen verbessern, vom Chatbot bis zum Sprachassistenten.
Die Fallbeispiele zeigen, dass ML bereits zahlreiche Bereiche der Finanzwirtschaft beeinflusst: Risikomanagement, Betrugserkennung, personalisierter Kundenservice und finanzielle Teilhabe.
Auch künftig sind neue Anwendungen zu erwarten, die die Branche verändern. Finanzinstitute, die ML-Technologien erfolgreich einführen und integrieren, könnten sich in einem zunehmend technologiegeprägten Umfeld Wettbewerbsvorteile sichern. Die Verbindung von Finanzwirtschaft und KI verändert die Erbringung von Finanzdienstleistungen grundlegend und wird die Zukunft der Branche mitprägen.